MoMo

- 33.00 Avis
- 4,2
- Téléchargements
- 10 000 000+
 Analyse par Appgk
J’ai abordé MoMo comme une solution de paiement à utiliser au quotidien, pas simplement comme une application à essayer une fois. Développée par MTN GROUP FINTECH (PTY) LTD, cette application financière permet d’envoyer et de recevoir de l’argent localement ou à l’international. Elle est gratuite et pensée pour un public très large, avec une classification PEGI 3. Dès les premiers jours, son intérêt est évident si l’on cherche à réduire les échanges d’espèces et à regrouper ses transferts dans un même espace.
Mon impression initiale est toutefois plus nuancée que celle d’une simple application pratique. Une application financière ne gagne pas sa place sur un téléphone grâce à son apparence ou à la nouveauté de son installation. Elle doit devenir un réflexe fiable, rester compréhensible lorsque l’on est pressé et ne pas compliquer les opérations ordinaires. C’est donc sur la durée que MoMo doit être jugée : pour les petits envois, la réception d’argent, les besoins familiaux récurrents et les transferts qui dépassent le cadre strictement local.
Une première semaine convaincante, surtout pour les transferts courants
Pendant la première semaine, ce qui m’a semblé le plus convaincant est la promesse très directe de l’application. On ne l’installe pas pour gérer un portefeuille d’investissement complexe, mais pour déplacer de l’argent plus simplement. Cette spécialisation est une qualité. Elle rend le service plus facile à comprendre qu’une application bancaire qui mélange comptes, crédits, épargne, cartes et nombreuses options secondaires.
Le cas d’usage le plus parlant est celui d’une personne qui doit envoyer régulièrement de l’argent à un proche. Au lieu de chercher des espèces, de coordonner un rendez-vous ou de dépendre d’un intermédiaire, elle peut utiliser MoMo comme point de départ unique. La même logique s’applique à quelqu’un qui reçoit de l’argent d’un membre de sa famille situé dans un autre pays. Dans ce contexte, la possibilité de gérer des envois locaux et internationaux dans une même application peut éviter de jongler entre plusieurs services.
Je trouve aussi l’approche intéressante pour les utilisateurs qui ne veulent pas transformer leur téléphone en tableau de bord financier. MoMo se concentre sur une tâche concrète : faire circuler de l’argent. Cette simplicité peut rassurer une personne peu familière avec les applications financières, à condition qu’elle prenne le temps de vérifier attentivement le destinataire et le montant avant chaque validation.
La première habitude à adopter est justement cette vérification systématique. Dans une application de transfert, la rapidité est utile, mais elle ne doit jamais remplacer l’attention. Je conseille de relire le numéro ou l’identifiant du bénéficiaire, le montant et la nature du transfert avant de confirmer. Pour un envoi international, je prendrais également le temps de vérifier les conditions affichées au moment de l’opération, car un transfert transfrontalier mérite davantage de prudence qu’un petit envoi entre proches.
La popularité de MoMo donne une indication intéressante sur son adoption : l’application affiche une moyenne de 4,2 sur les plateformes concernées et dépasse les 10 millions d’installations. Cela ne garantit pas que chaque expérience sera parfaite, mais cela montre qu’elle ne s’adresse pas à un public confidentiel ou expérimental. Elle est suffisamment installée dans les usages pour mériter une vraie évaluation comme outil du quotidien.
Nos actualités à lire ensuite
Voir toutes les actualités
Ce qui devient utile après les premiers transferts
Après quelques opérations, j’ai commencé à voir MoMo moins comme une application de secours que comme un intermédiaire régulier entre plusieurs habitudes de paiement. Elle peut servir à envoyer une aide familiale, à recevoir un paiement attendu ou à éviter de conserver autant d’argent liquide sur soi. Cette utilité dépend naturellement du réseau de personnes et de services disponibles autour de l’utilisateur, mais l’idée reste solide : plus les mêmes transferts reviennent, plus une application spécialisée prend du sens.
Un conseil pratique consiste à définir une routine avant même d’ouvrir l’application. Pour un transfert familial récurrent, je préparerais les informations du destinataire à l’avance et je conserverais une trace personnelle de la date, du montant et de l’objectif de l’envoi. Ce n’est pas une fonction que j’attribue à MoMo, mais une méthode qui réduit les erreurs et permet de distinguer une aide ponctuelle d’une dépense habituelle.
Les meilleurs aspects de MoMo
Points à retenir à propos de MoMo
Cette discipline est particulièrement utile lorsque plusieurs personnes d’une même famille utilisent le service. Un nom ressemblant à un autre, un numéro mal recopié ou un montant saisi trop vite peut transformer une opération simple en problème difficile à résoudre. La meilleure expérience avec MoMo ne vient donc pas uniquement de l’application : elle repose aussi sur un usage calme et méthodique.
Une valeur mensuelle réelle, si l’usage reste régulier
Après la phase de découverte, la question devient plus exigeante : MoMo mérite-t-elle de rester installée mois après mois ? À mon avis, oui pour les personnes qui effectuent ou reçoivent fréquemment des transferts. La valeur récurrente vient de la répétition. Quand le même besoin revient chaque semaine ou chaque mois, une application dédiée peut devenir plus naturelle qu’une solution occasionnelle trouvée au dernier moment.
La gratuité de l’application facilite cette décision, puisqu’il n’y a pas de coût d’achat à supporter pour la conserver. Il faut cependant distinguer le prix de l’application des éventuels coûts liés aux opérations financières elles-mêmes. Je ne considérerais jamais la mention d’une application gratuite comme une garantie que chaque transfert est sans frais. Avant de valider, je vérifierais toujours les informations présentées pour l’opération choisie, surtout lorsqu’il s’agit d’un envoi international.
Cette distinction répond à une question que beaucoup d’utilisateurs se posent : peut-on utiliser MoMo sans se retrouver surpris par le montant final ? La bonne approche est de traiter chaque transfert comme une transaction à contrôler, et non comme un simple message envoyé. Le montant débité, la somme reçue et les éventuels frais doivent être examinés avant confirmation. Cette étape ajoute quelques secondes, mais elle évite de transformer la rapidité en imprudence.
Pour un usage mensuel, je vois trois profils particulièrement bien servis. Le premier est celui d’un utilisateur qui aide régulièrement un proche. Le deuxième est celui d’une personne qui reçoit des fonds de manière répétée et veut éviter de multiplier les canaux. Le troisième est celui d’un utilisateur qui se déplace entre des habitudes de paiement locales et internationales. Dans ces situations, MoMo peut devenir un outil de routine plutôt qu’une application installée puis oubliée.
MoMo face aux alternatives habituelles
Comparée à l’argent liquide, MoMo offre surtout une meilleure continuité : on peut initier un transfert sans organiser une remise en main propre. Comparée à une application bancaire classique, elle paraît plus ciblée, ce qui peut être un avantage pour une personne qui veut envoyer ou recevoir de l’argent sans explorer tout un ensemble de produits financiers.
Captures d’écran
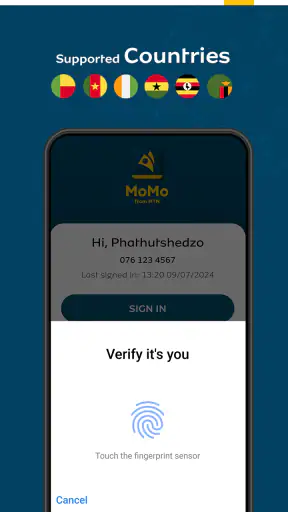
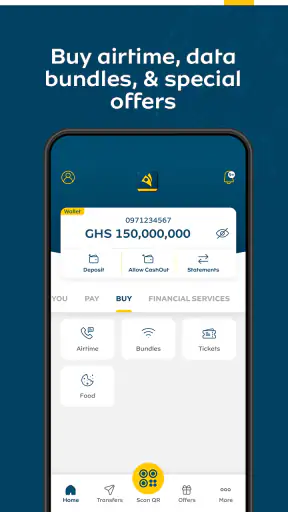
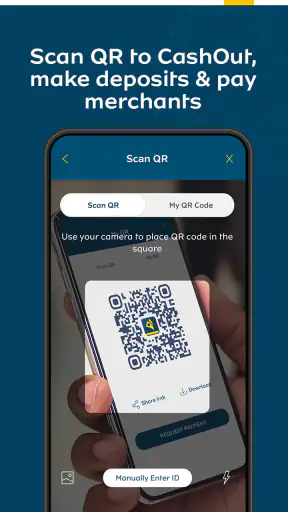
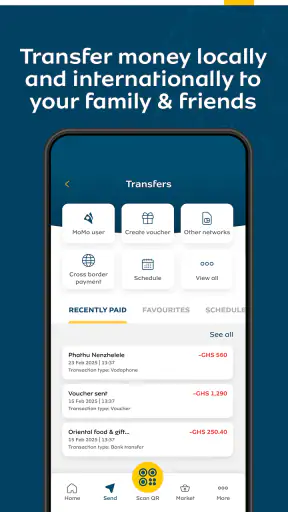
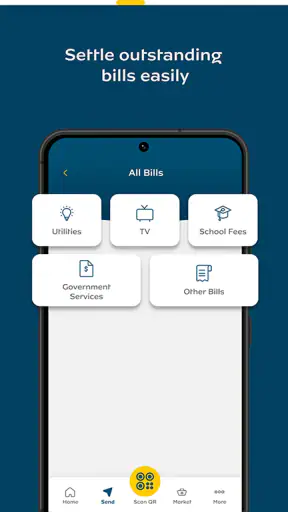
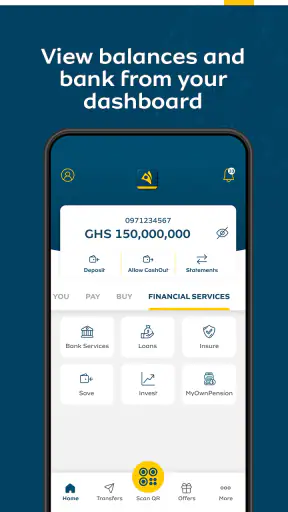
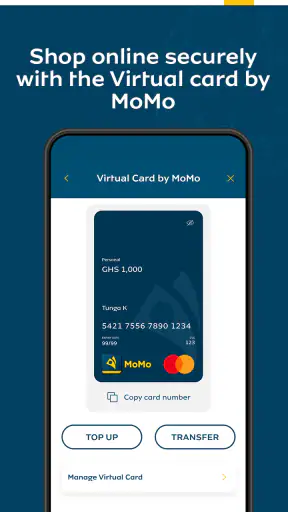
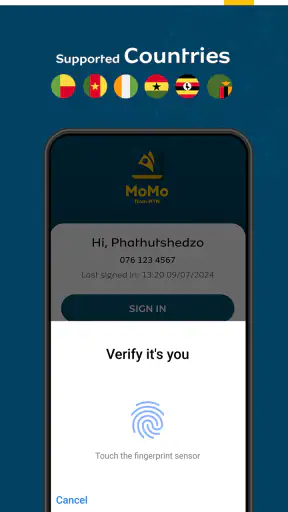
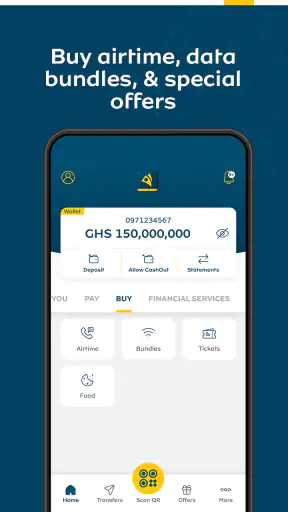
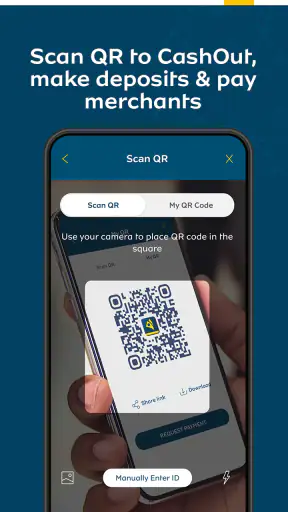
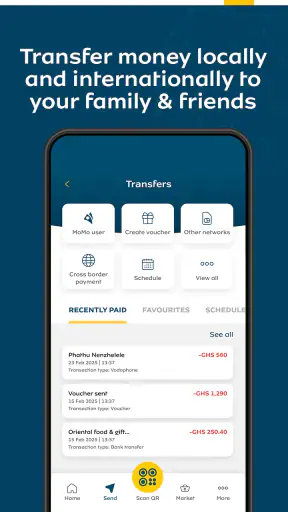
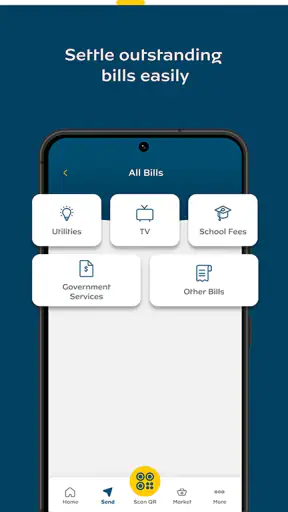
En revanche, une banque reste souvent préférable pour quelqu’un qui souhaite consulter une gamme complète de services au même endroit, comme la gestion détaillée d’un compte ou d’autres opérations bancaires. De la même manière, un service spécialisé dans les transferts internationaux peut être plus adapté à une personne qui compare systématiquement les conditions de change, les délais et les coûts entre plusieurs pays.
Je ne choisirais donc pas MoMo uniquement parce qu’elle est populaire ou gratuite. Je la choisirais si mon besoin principal correspond à son rôle : envoyer et recevoir de l’argent avec une expérience plus directe qu’un ensemble bancaire généraliste. Si mes priorités sont la gestion patrimoniale, le suivi financier complet ou la comparaison approfondie de chaque transfert international, une autre catégorie d’outil pourrait mieux convenir.
Un autre point à garder en tête est la dépendance à l’écosystème disponible dans son environnement. Une application de transfert est réellement utile lorsque les personnes auxquelles on envoie de l’argent peuvent recevoir les fonds par le canal prévu et lorsque les opérations correspondent aux besoins du pays concerné. Avant d’en faire son outil principal, je testerais donc un petit transfert avec un destinataire de confiance. Ce test permet de vérifier que le parcours correspond bien à sa situation, sans engager immédiatement une somme importante.
Le coût d’entretien : faible, mais la vigilance reste indispensable
MoMo ne demande pas le même effort mental qu’une application de budget que l’on doit alimenter et consulter chaque jour. Son entretien est plutôt lié à la sécurité, à la vérification et à la mise à jour de ses habitudes. La version actuelle est la 3.4.14 et l’application fonctionne à partir d’Android 8.0. Pour un utilisateur dont le téléphone respecte cette exigence, ce socle technique reste assez accessible, mais il faut conserver un appareil compatible et maintenir l’application à jour lorsque cela est nécessaire.
La maintenance la plus importante n’est pas de nettoyer l’interface ou de modifier souvent ses réglages. Elle consiste à protéger l’accès au téléphone et à ne pas partager ses informations de connexion ou de validation. Je déconseille également d’effectuer un transfert important dans la précipitation, sur un appareil prêté ou dans un contexte où l’on ne peut pas vérifier calmement les détails affichés.
Pour les utilisateurs qui changent de téléphone, voyagent ou utilisent plusieurs cartes SIM, la préparation mérite une attention particulière. Une application financière peut rester installée, mais l’accès réel dépend de la capacité à retrouver son compte et à recevoir les validations nécessaires. Je préparerais donc le changement d’appareil à un moment calme, plutôt que d’attendre une urgence familiale ou un déplacement.
Cette contrainte est facile à sous-estimer. Une application de messagerie peut être réinstallée rapidement sans conséquence majeure ; une application financière demande davantage de préparation. C’est l’une des différences importantes entre MoMo et les applications de communication ordinaires. La conserver sur son téléphone est simple, mais conserver un accès fiable demande de connaître ses propres informations et de prévoir les situations de remplacement ou de perte du téléphone.
Les habitudes qui rendent l’utilisation plus sûre
Je recommande de séparer mentalement trois moments : préparer le transfert, contrôler les détails, puis confirmer. Ne pas mélanger ces étapes est un conseil banal en apparence, mais il devient précieux lorsque l’on est pressé. Je vérifierais aussi le destinataire à partir d’une information obtenue directement auprès de lui, plutôt que de me fier à un ancien message ou à un contact dont les coordonnées ont peut-être changé.
Pour les transferts réguliers, je noterais la raison de chaque envoi dans un carnet ou une application personnelle, sans y recopier de données sensibles. Cela facilite le suivi du budget familial et évite les doublons. Cette méthode est particulièrement utile lorsque plusieurs membres du foyer envoient de l’argent au même proche : chacun sait ce qu’il a déjà fait et les demandes urgentes peuvent être examinées avec plus de recul.
Enfin, je garderais une réserve de temps pour les opérations internationales. Même si l’application rend l’action accessible, un transfert entre pays peut demander plus de contrôle qu’un envoi local. La simplicité de l’interface ne doit pas donner l’impression que les deux situations sont identiques. C’est un compromis central de MoMo : elle cherche à rendre le transfert facile, mais l’utilisateur doit conserver une responsabilité active sur les informations saisies.
Les sources de fatigue après l’effet de nouveauté
La première source de fatigue vient de la répétition des vérifications. Elles sont nécessaires, mais elles peuvent sembler lourdes lorsque l’on effectue plusieurs petits transferts. Une personne qui envoie de l’argent très souvent peut finir par vouloir une expérience entièrement automatique. Je comprends cette envie, mais je préfère une étape de contrôle supplémentaire à une validation trop rapide dans un contexte financier.
La deuxième limite concerne les utilisateurs qui espèrent remplacer complètement leur banque. MoMo peut être très pratique pour les transferts, mais ce n’est pas la même proposition qu’un environnement bancaire complet. Si je veux suivre toutes mes dépenses, organiser une épargne détaillée ou gérer plusieurs produits financiers, je ne compterais pas sur une application centrée avant tout sur les mouvements d’argent entre personnes.
La troisième source de lassitude est la dépendance au contexte local et international. La possibilité d’envoyer de l’argent dans plusieurs cadres est attractive, mais les besoins réels changent selon le pays, le destinataire et le type d’opération. Une personne qui effectue rarement des transferts internationaux ne tirera peut-être pas assez de valeur de cette dimension pour en faire son application principale.
Il faut aussi accepter qu’une application financière ne peut pas supprimer tous les problèmes liés à une transaction. Une erreur de destinataire, une mauvaise compréhension du montant final ou une attente irréaliste sur la réception peut provoquer de la frustration, même si l’application fonctionne comme prévu. C’est pour cette raison que je ne conseillerais pas MoMo à quelqu’un qui veut envoyer de l’argent sans relire les informations affichées.
À l’inverse, je la déconseillerais également à une personne qui n’a besoin d’un transfert qu’une fois par an et qui dispose déjà d’une solution bancaire simple et bien maîtrisée. Installer une nouvelle application dans ce cas peut ajouter une étape de gestion sans apporter de bénéfice durable. La meilleure raison de choisir MoMo est la récurrence du besoin, pas la curiosité.
Mon verdict sur la place de MoMo dans la durée
Après l’enthousiasme de la première semaine, MoMo conserve une vraie raison d’être pour les utilisateurs qui envoient et reçoivent régulièrement de l’argent. Sa spécialisation, sa gratuité et son orientation locale et internationale forment un ensemble cohérent. Je la vois comme un outil de circulation d’argent à garder à portée de main, surtout lorsqu’un même réseau familial ou professionnel l’utilise déjà.
Son intérêt à long terme repose moins sur une découverte spectaculaire que sur une habitude fiable. Elle devient précieuse lorsque l’on répète les mêmes opérations et que l’on veut éviter les espèces ou la multiplication des services. Les utilisateurs qui prennent le temps de vérifier chaque transfert, de surveiller les conditions avant validation et de préparer les changements d’appareil pourront en tirer davantage qu’une personne qui recherche seulement une solution instantanée.
La présence de MoMo sur Android à partir de la version 8.0, son classement PEGI 3 et son adoption importante la rendent accessible à un public large. Mais l’accessibilité ne doit pas être confondue avec l’absence de responsabilité. Même une interface simple exige de la rigueur dès qu’il s’agit d’argent, en particulier pour les transferts internationaux ou les envois vers plusieurs bénéficiaires.
Mon conseil final est donc simple : essayez-la d’abord avec un petit transfert vers une personne de confiance, observez le parcours complet et voyez si elle correspond à vos habitudes réelles. Si vous envoyez de l’argent chaque mois, elle a de bonnes chances de rester utile après la nouveauté. Si vous cherchez une banque complète, un outil d’analyse financière ou une solution ponctuelle pour une opération rare, je regarderais plutôt ailleurs.
MoMo mérite une place durable lorsqu’elle répond à un besoin régulier et concret. Elle ne remplace pas toutes les solutions financières, mais elle peut devenir un réflexe efficace pour les transferts du quotidien, à condition de privilégier la vérification et la constance plutôt que la vitesse à tout prix.
FAQ sur MoMo
Qu’est-ce que l’application MoMo et à quoi sert-elle ?
MoMo est généralement une application de portefeuille mobile permettant d’effectuer différentes opérations financières depuis un smartphone. Selon le pays et l’opérateur, elle peut servir à envoyer ou recevoir de l’argent, payer des factures, acheter du crédit téléphonique, régler des achats chez des commerçants partenaires et consulter l’historique des transactions. Les fonctionnalités disponibles peuvent toutefois varier selon la version installée et la région.
L’utilisation de MoMo est-elle sécurisée pour les paiements et les transferts d’argent ?
MoMo intègre habituellement plusieurs mesures de protection, comme un code PIN personnel, la vérification du numéro de téléphone et parfois une authentification supplémentaire. Malgré cela, la sécurité dépend aussi de vos habitudes : ne communiquez jamais votre code, évitez les liens suspects et vérifiez attentivement le destinataire avant de confirmer une opération. En cas de téléphone perdu, contactez rapidement le service client.
Quels documents ou informations sont nécessaires pour créer un compte MoMo ?
La création d’un compte MoMo nécessite généralement un numéro de téléphone compatible et des informations personnelles permettant de vérifier votre identité. Dans certains pays, une pièce d’identité officielle peut être demandée, notamment pour augmenter les limites de transaction ou accéder à certains services financiers. Les conditions exactes dépendent de la réglementation locale, de l’opérateur et du niveau de compte choisi.
MoMo facture-t-elle des frais pour les transferts, retraits ou paiements ?
Les frais appliqués par MoMo ne sont pas identiques pour toutes les opérations. Un transfert, un retrait d’argent, un paiement de facture ou une recharge peuvent être soumis à des commissions différentes, parfois prises en charge par l’expéditeur ou le destinataire. Avant de valider, l’application affiche normalement le montant total et les éventuels frais. Consultez toujours cette information, car les tarifs peuvent changer.
Que faire si une transaction MoMo échoue ou si l’argent n’arrive pas ?
Si une transaction échoue, commencez par vérifier votre connexion Internet, le solde disponible, le numéro du destinataire et l’état du service. Ne répétez pas immédiatement l’opération si le montant a déjà été débité : consultez d’abord l’historique et conservez la référence de transaction. Si le problème persiste, utilisez l’aide intégrée ou contactez le support MoMo avec les détails de l’opération.